作为企业,如何应对资金寒冬,除了加强融资,持有现金,更重要的是在经营中降低运营资本压力,加快现金周转速度。
一、什么是运营资本概念
运营资本是指企业的流动资产总额减去各类流动负债后的余额,也称净营运资本,简单来说就是下面的公式:
运营资本=企业流动资产-流动负债=(应收账款+存货+预付账款)-(预收账款+应付账款)
除了固定资产等大的投入以外,企业的资金消耗主要是用在运营资本上,因此现金周转速度的分析当然是从运营资本开始。
二、五大周转率指标
既然影响现金使用的主要是应收账款、存货、预付账款、预收账款和应付账款五个方面,那么对现金使用效率的分析也自然有了五大周转率指标。
1、应收账款周转率=销售额/应收账款平均数
2、存货周转率=销售额/存货平均数
3、预付账款周转率=销售额/预付账款平均数
4、应付账款周转率=销售额/应付账款平均数
5、预收账款周转率=销售额/预收账款周转率
这些指标意味着每一年度相对于销售收入,应收账款、存货、预付账款、预收账款和应付账款分别周转几次。有了这五个指标的比较,我们能够看出在企业的资金使用中,那个方面影响最大,而且这种影响是正面的还是负面的。如下案例:
案例:某企业 2017 相关运营资本指标如下:
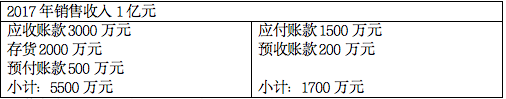
运营资本=5500 万元-1700 万元=3800 万元
应收账款周转率=10000/3000=3.33
存货周转率=10000/2000=5
预付账款周转率=10000/500=20
应付账款周转率=10000/1500=6.67
预收账款周转率=10000/200=50
三、现金转换周期的测算
我们将周转率转化为资金周转天数,可以得到下面的数字:
![]() (本章节未完结,点击下一页翻页继续阅读)


 正在加载...